서론: 몸통만 있는 봉
캔들 패턴 중에 가장 설명이 짧은 것이 마루보주다. 일본어로 “털을 깎은 중"이라는 뜻이라고 알려져 있고, 이름 그대로 위아래 꼬리가 없는 봉을 가리킨다. 그중 마루보주 화이트는 시가가 그 봉의 저가이고 종가가 그 봉의 고가인 양봉이다. 한국 차트 색으로는 빨간 장대양봉이다. 이번 편은 트레이딩뷰 패턴 목록에 있는 “마루보주 화이트 - 강세"를 뜯어본다.
먼저 이번 편의 성격부터 밝혀둔다. 이번 편은 시세를 받아 성과를 검증한 글이 아니라 규칙 자체를 해부한 글이다. 승률을 적지 않은 이유도 그래서다. 가격 API를 호출하지 않았고, 그림도 전부 규칙을 설명하려고 손으로 그린 모식도다. 실제 시세가 아니라 규칙을 설명하기 위한 모식도라는 점을 한 번 더 못 박아 둔다.
이번 회차에 배정된 코인은 리플(XRP)이다. 가격을 보지 않으니 XRP의 성과는 말할 수 없다. 대신 이 코인을 사고 실험의 무대로 쓴다. XRP는 결제와 송금 용도를 내세우는 자산으로 널리 알려져 있고, 규제나 제도 관련 소식에 시장이 크게 반응하는 코인으로 자주 이야기된다. 이 성격이 마루보주 같은 “한 봉짜리 신호"와 어떻게 얽히는지가 이번 글의 한 축이다. 확실하지 않은 사건이나 상장 여부는 쓰지 않는다.
본론 1: 무엇을 재는가
마루보주 화이트는 이렇게 조건문으로 옮길 수 있다.
시가 < 종가            // 양봉
시가 == 저가           // 아랫꼬리 없음
종가 == 고가           // 윗꼬리 없음
세 줄이 전부다. 이 세 줄이 참이 되면 그 봉의 시가부터 종가까지 가격이 한 번도 되돌아오지 않았다는 뜻이다. 첫 거래가 그 봉의 최저였고 마지막 거래가 그 봉의 최고였다. 그 봉이 열려 있던 내내 매수 쪽이 주도권을 쥐고 있었다는 가정이 여기서 나온다. 이 가정이 패턴의 심리 전부다. “팔려는 사람이 한 번도 가격을 눌러내지 못했다"는 이야기다.
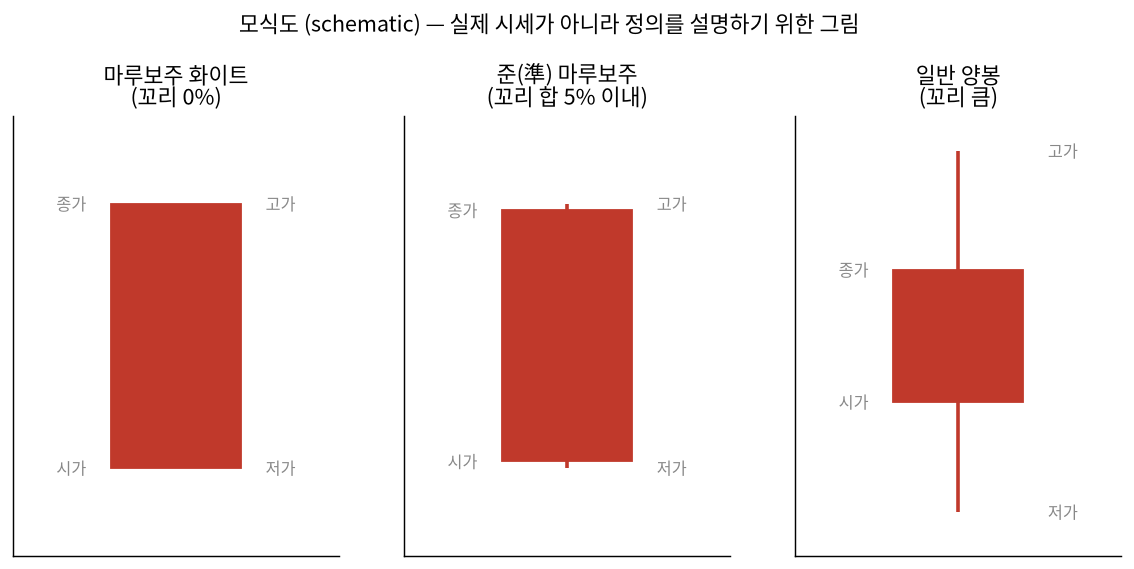
그림 1의 왼쪽이 정의 그대로의 마루보주 화이트다. 가운데는 꼬리가 아주 조금 있는 준 마루보주, 오른쪽은 그냥 꼬리 달린 양봉이다. 실제 차트에서 정의 그대로 꼬리가 0인 봉은 거의 나오지 않는다. 그래서 규칙으로 만들 때는 반드시 “얼마까지의 꼬리를 허용할 것인가"를 정해야 한다. 이 지점에서 패턴이 규칙으로 바뀌는 순간 문제가 생긴다.
본론 2: 어떻게 계산하는가
꼬리 허용폭을 수식으로 쓰면 이렇게 된다.
몸통      = |종가 - 시가|
전체범위  = 고가 - 저가
몸통비율  = 몸통 / 전체범위
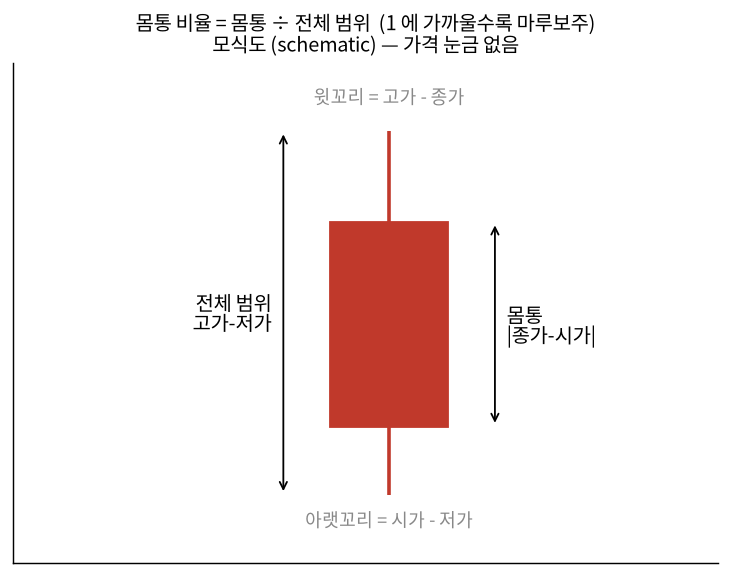
분자는 가격이 실제로 한 방향으로 움직인 거리이고, 분모는 그 봉 안에서 가격이 돌아다닌 전체 거리다. 몸통비율이 1이면 꼬리가 없다. 1보다 작아질수록 가격이 어디선가 되돌아왔다는 뜻이다. 그림 2가 이 세 항을 한 봉에 표시한 것이다.
여기서 파라미터가 하나 생긴다. 몸통비율이 얼마 이상이면 마루보주로 칠 것인가다. 정의에는 숫자가 없다. 트레이딩뷰 같은 도구의 내장 패턴이 어떤 허용폭을 쓰는지는 내가 확신하지 못하므로 숫자는 적지 않는다. 확실한 것은 구현마다 허용폭이 다를 수 있고, 같은 이름의 패턴이라도 도구에 따라 검출되는 봉이 달라질 수 있다는 점이다.
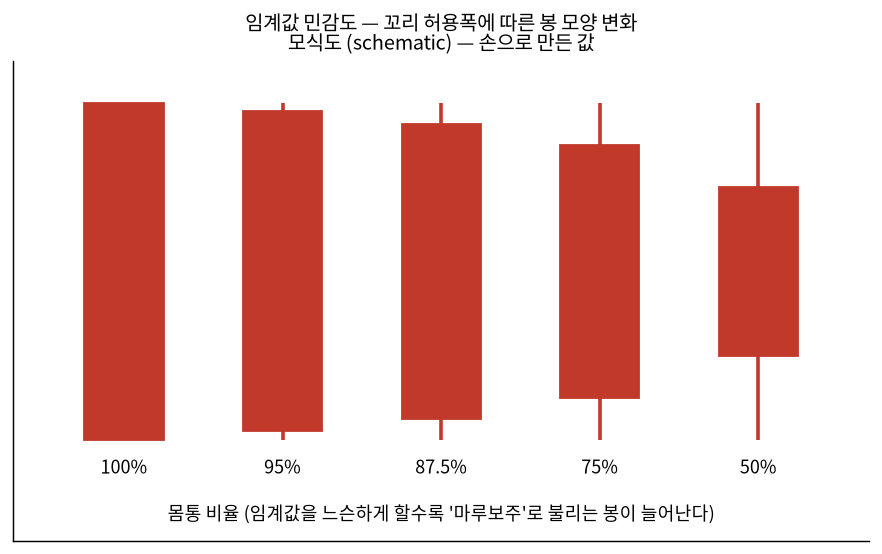
그림 3은 임계값을 느슨하게 할 때 봉 모양이 어떻게 달라지는지 보여준다. 몸통비율 100%, 95%, 87.5%, 75%, 50% 순으로 손으로 만든 값이다. 허용폭을 넓히면 신호는 많아지지만, 그 신호가 가진 “한 번도 안 눌렸다"는 의미는 점점 옅어진다. 50%짜리 봉을 마루보주라 부르는 사람은 없겠지만, 어디서 선을 긋느냐는 결국 사람이 정한다. 이 패턴에는 파라미터가 숨어 있는 셈이다. 파라미터가 하나 있으면 과최적화의 여지도 하나 생긴다는 점을 기억해야 한다.
또 하나 짚을 것은 “장대"의 기준이다. 몸통비율은 봉 안의 비율일 뿐이어서 봉 자체가 아주 작아도 비율은 1이 될 수 있다. 가격이 거의 움직이지 않은 봉도 꼬리만 없으면 비율상 마루보주다. 그래서 대부분의 설명은 “충분히 긴” 봉일 것을 함께 요구하는데, 이 길이를 무엇과 비교할지, 예를 들어 직전 몇 봉의 평균 범위와 견줄지는 또 다른 파라미터다. 변동성 지표인 평균 실제 범위(ATR)를 기준으로 삼는 방법이 흔하지만, 그러면 기간 설정이라는 파라미터가 하나 더 붙는다.
본론 3: 무엇을 못 보는가
마루보주 화이트는 한 봉만 본다. 그 봉이 어디서 나왔는지 보지 않는다. 그림 4가 이 문제를 보여준다.
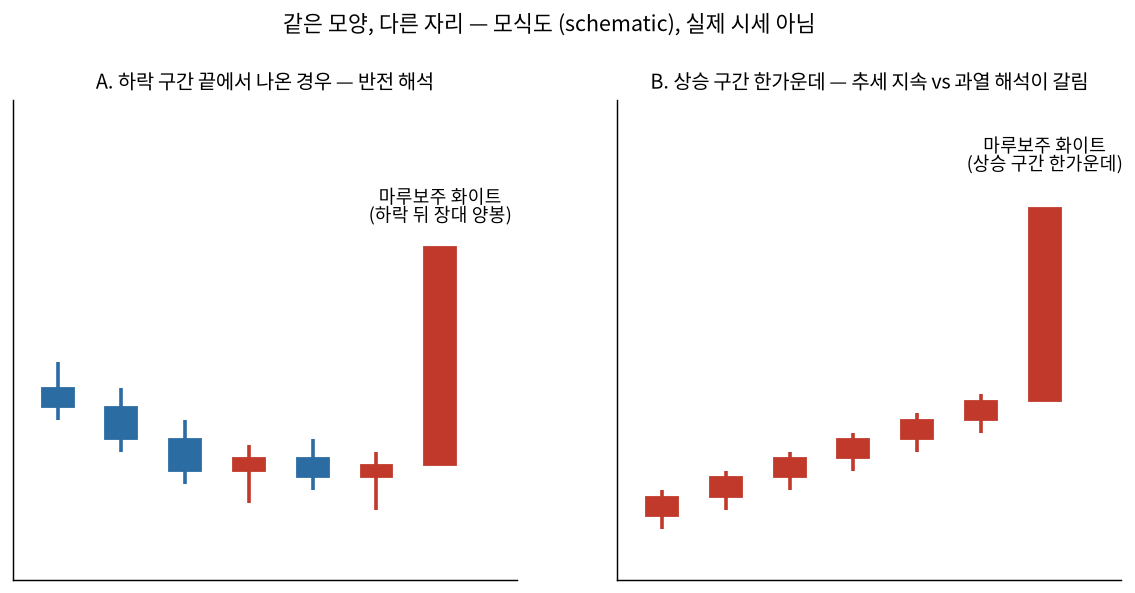
왼쪽은 하락 끝에서 나온 장대양봉이다. 이 자리라면 “매도 압력이 소진되고 매수가 주도권을 가져왔다"는 반전 이야기가 그럴듯하다. 오른쪽은 이미 오르던 구간 한가운데에서 나온 같은 모양의 봉이다. 이 자리에서는 “추세가 이어진다"는 해석과 “과열의 끝물"이라는 해석이 동시에 가능하다. 봉의 모양은 똑같은데 해석이 정반대로 갈릴 수 있다. 패턴 자체는 이 구별을 해주지 않는다. 구별하려면 추세 필터가 따로 필요하고, 그러면 그 필터의 파라미터와 후행성이 다시 들어온다.
두 번째로 못 보는 것은 거래량이다. 꼬리 없는 장대양봉이 두꺼운 거래량을 동반했는지, 얇은 호가창에서 몇 번의 시장가 주문이 밀어 올린 것인지 봉 모양만으로는 알 수 없다. 거래량이 얇은 자산일수록 후자의 가능성이 커진다.
세 번째는 다음 봉이다. 마루보주는 “이 봉에서 무슨 일이 있었나"를 서술하는 패턴일 뿐 다음 봉에 대한 약속이 아니다. 종가가 고가인 봉은 곧 그 봉의 마지막 거래가 가장 비싸다는 뜻이므로, 다음 봉이 갭 없이 이어서 열린다면 이미 한 번 오른 값에서 진입하게 된다. 진입 가격이 이미 꼭대기 근처라는 점은 이 패턴을 쓰는 모든 규칙이 떠안는 구조적 부담이다. 손절 위치를 어디에 둘지도 문제다. 마루보주의 저가(곧 시가)가 자연스러운 후보인데, 장대봉일수록 그 거리가 멀어서 한 번 진입의 위험폭이 커진다.
본론 4: 코인 시장에서 특히 조심할 것
가장 먼저 걸리는 것은 일봉의 경계다. 24시간 돌아가는 시장이라 “하루"의 시작과 끝은 거래소가 정한 설정값일 뿐이다. 국내 거래소는 한국 시간(KST) 자정 기준이고 해외 거래소는 협정 세계시(UTC) 자정 기준인 경우가 많다. 아홉 시간 차이다. 같은 가격 흐름이라도 어디서 하루를 끊느냐에 따라 시가와 종가가 달라지고, 꼬리가 있던 봉이 꼬리 없는 봉으로 보이기도 하고 그 반대가 되기도 한다. 하루 중간에 크게 오른 뒤 조금 밀린 날이 있다면, 한쪽 기준에서는 윗꼬리가 달린 봉이고 다른 쪽 기준에서는 다음 날 시가로 넘어가 버려 마루보주 조건이 깨끗하게 성립할 수도 있다. 마루보주는 시가와 종가의 정확한 위치에 의존하는 패턴이라, 이 경계 문제에 특히 약하다. 같은 코인의 같은 날인데 거래소마다 신호가 다르다는 뜻이다.
둘째는 갭이다. 주식에서 마루보주가 의미 있는 이유의 하나는 장 시작 시점의 갭과 맞물리기 때문이다. 전날 종가와 오늘 시가 사이에 갭이 생기는 시장이라면 시가에서 곧바로 한 방향으로 달리는 봉에 의미가 실린다. 24시간 시장에서는 전봉 종가와 다음 봉 시가가 사실상 이어져 있어서 갭이 드물다. 마루보주 화이트의 “시가가 곧 저가"라는 조건이 갭에서 오는 힘이 아니라 한 봉 안의 흐름에서만 나온다는 얘기다. 주식에서 읽던 심리를 그대로 가져오면 안 된다.
셋째는 현물에 공매도가 없다는 점이다. 이 패턴의 반대편인 마루보주 블랙(꼬리 없는 장대음봉)을 약세 신호로 읽어도 현물 봇은 그걸로 숏 진입을 할 수 없다. 현물 전용 봇에서는 강세 패턴만 진입에 쓸 수 있고, 약세 패턴은 기껏해야 보유 중인 물량의 청산 신호가 된다. 신호 대칭이 깨져 있는 구조다.
넷째, XRP를 무대로 놓고 생각해보면 이렇다. 제도나 규제 같은 외부 소식에 시장이 한 방향으로 쏠리기 쉬운 코인이라면 꼬리 없는 장대봉이 나올 가능성 자체는 높을 수 있다. 하지만 그 봉이 “매수세가 꾸준히 주도한 결과"인지 “뉴스 한 방에 호가창이 비어버린 결과"인지는 모양이 같아서 구별되지 않는다. 앞의 것이라면 추세 신호로 읽을 만하고, 뒤의 것이라면 뉴스가 소화된 뒤 되돌림이 따라올 수 있다. 이 구별을 못 하는 패턴을 외부 소식에 민감한 코인에 그대로 얹는 것은 위험하다. 이건 가격을 본 결론이 아니라 규칙 구조에서 나온 추론이다.
결론: 내 봇에 넣을 것인가
내 봇은 여러 개의 게이트를 통과해야 진입한다. 그 게이트와 나란히 놓고 마루보주 화이트를 평가해봤다.
첫째, 추세 필터가 이미 따로 있다. 마루보주 화이트는 추세 위치를 판단하지 못하므로 어차피 추세 필터와 함께 써야 한다. 그런데 필터와 같이 쓴다면 마루보주가 추가로 하는 일은 “그 봉의 꼬리가 짧았다"는 사실뿐이다. 그 정보량이 진입 조건 하나를 더 얹을 만큼 되는지는 내가 측정하지 않았으므로 단정하지 않는다.
둘째, 숨은 파라미터가 둘이다. 꼬리 허용폭과 장대의 기준이다. 파라미터가 늘면 과거 데이터에 맞춰 고르기 쉬워진다. 이번 글에서 이 패턴이 가진 가장 큰 단점은 정의가 단순해 보이는데 실제 규칙으로 옮기면 조정할 숫자가 생긴다는 것이다.
셋째, 일봉 경계 의존성이다. 마루보주는 시가와 종가에 민감해서 하루를 끊는 시각이 바뀌면 신호가 바뀐다. 봇이 어떤 거래소 기준의 봉을 쓰는지에 따라 같은 패턴이 다른 판정을 받는다. 이건 지표를 바꿔도 풀리지 않는 구조적 문제라, 이 패턴을 쓴다면 봉 기준을 고정하고 그 기준에서만 의미를 해석하는 수밖에 없다.
그래서 이번 편의 판단은 이렇다. 마루보주 화이트는 진입 신호로 봇에 넣지 않는다. 넣지 않기로 한 이유를 적어둔다. 정보량이 추세 필터와 겹칠 가능성이 크고, 숨은 파라미터가 있고, 일봉 경계에 취약하며, 뉴스로 만들어진 봉과 매수세로 만들어진 봉을 구별하지 못한다. 대신 활용할 여지가 있다면 단독 신호가 아니라 “이 봉이 평소와 다르게 한 방향으로 쏠렸다"는 알림 정도다. 그것도 실제 데이터로 검증하기 전까지는 가설로만 남겨둔다. 나중에 측정해서 다시 판단할 때 쓰려고 버린 이유를 그대로 남긴다.
다시 말하지만 이번 편은 시세를 받아 성과를 검증한 글이 아니라 규칙 자체를 해부한 글이다. 어떤 코인, 어떤 구간에서 이 패턴이 잘 맞았다는 말은 한 줄도 하지 않았다. 이 글은 투자 권유가 아니며, 매매 판단과 그 결과의 책임은 본인에게 있다.
약어 풀이
- XRP (XRP) — 리플 네트워크에서 쓰이는 코인 심볼. 이번 편의 사고 실험 대상.
- ATR (Average True Range) — 평균 실제 범위. 최근 봉들의 변동 폭 평균으로 변동성 크기를 재는 지표.
- KST (Korea Standard Time) — 한국 표준시. 국내 거래소 일봉이 자정을 기준으로 끊는 시간대.
- UTC (Coordinated Universal Time) — 협정 세계시. 해외 거래소 일봉의 기준이 되는 경우가 많은 시간대.
- API (Application Programming Interface) — 프로그램끼리 데이터를 주고받는 접점. 이번 편에서는 시세 API 를 쓰지 않았다는 맥락으로 등장.