이번 편은 지표가 아니라 그 아래에 깔린 바닥을 본다. 어떤 신호를 쓰든 체결은 호가창에서 일어나고, 호가창에는 더 잘게 쪼갤 수 없는 최소 단위가 있다. 이 시리즈에서 전략 편을 쓸 때마다 “왕복 비용 0.15%“라고 한 줄로 적고 넘어갔는데, 그 숫자가 어디서 오는지 이번에 실측으로 뜯어본다.
호가 단위는 가격에 따라 계단으로 바뀐다
업비트 KRW 마켓의 호가 단위는 가격대별로 고정돼 있다. 1,000원 이상 1만원 미만이면 1원, 100원 이상 1,000원 미만이면 0.1원 하는 식이다. 문제는 이 단위가 가격에 비례하지 않고 구간마다 뚝뚝 끊긴다는 점이다.
200만원 이상    1,000원      100만~200만   500원
50만~100만     100원        10만~50만     50원
1만~10만       10원         1,000~1만     1원
100~1,000      0.1원        10~100        0.01원
1~10           0.001원      0.1~1         0.0001원
0.1 미만       0.00001원
같은 구간 안에서는 가격이 오를수록 비율 비용이 내려간다. 그러다 다음 구간으로 넘어가는 순간 단위가 열 배로 커지면서 비율도 껑충 뛴다. 289종목을 전부 찍어 보면 이 톱니가 그대로 보인다.
대상        업비트 KRW 마켓 전 종목 289개
시각        2026-09-21 (현재가·호가창 스냅샷)
출처        업비트 공개 API (ticker · orderbook)
틱 비용      호가 한 칸 ÷ 현재가 × 100
스프레드     (최우선 매도호가 - 매수호가) ÷ 중간가 × 100, 3회 평균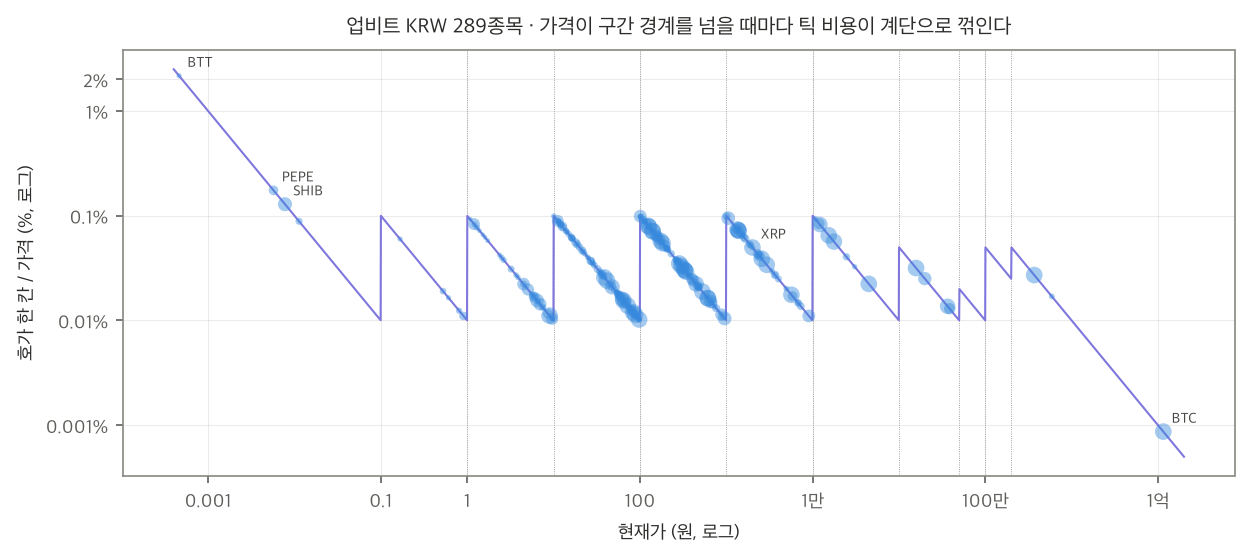
최악과 최선은 2,400배 차이다
BTT     0.0005원   틱 0.00001   2.169%
PEPE    0.0057원   틱 0.00001   0.175%
SHIB    0.0078원   틱 0.00001   0.129%
--------------------------------------------------
XRP     2,011원    틱 1         0.050%
BTC     1억 1,518만원  틱 1,000   0.0009%
--------------------------------------------------
전체 중앙값  0.0340%   평균 0.0493%
0.1% 이상   3종목 (전체의 1.0%)
BTT는 호가 한 칸이 가격의 2.169%다. 사는 순간 한 칸만 불리하게 체결돼도 2%가 날아간다는 뜻이고, 왕복이면 4%다. 이 종목에서 하루 1~2% 움직임을 노리는 전략은 성립할 수 없다. 신호의 정확도와 무관하게 산수가 막는다.
반대편의 비트코인은 0.0009%다. 같은 거래소, 같은 규칙인데 비용 바닥이 2,400배 차이 난다. 전략 편에서 쓰는 “왕복 0.15%“라는 가정이 종목에 따라 얼마나 다른 의미인지 이 두 숫자가 보여준다.
다행히 극단은 소수다. 289종목 중 틱 비용이 0.1%를 넘는 것은 세 개뿐이고 중앙값은 0.0340%다. 대부분의 종목에서 틱 자체는 수수료(편도 0.05%)보다 작다.
3원 차이로 비용이 열 배
계단 구조가 만드는 기묘한 일이 하나 있다. 구간 경계를 사이에 둔 두 종목의 비용이 열 배 갈린다.
LA       101.0원   틱 0.1     0.099%
HYPER    102.0원   틱 0.1     0.098%
--------------------------------------------------
SKY        99.0원   틱 0.01    0.0101%
FLOCK      98.0원   틱 0.01    0.0102%
101원인 종목과 99원인 종목의 틱 비용이 0.099%와 0.0101%로 열 배 가까이 차이 난다. 가격은 2% 차이인데 비용은 한 자리 수가 바뀐다. 같은 종목이 100원 위아래를 오가면 비용 구조가 하루아침에 뒤집히기도 한다.
차트의 톱니에서 각 구간 왼쪽 끝이 가장 불리한 자리다. 100원, 1,000원, 1만원 바로 위에 있는 종목들이 그 구간에서 비용이 가장 비싸다. 자동매매를 짤 때 종목 필터에 “가격이 구간 경계 바로 위인가"를 넣는 것이 이론상 가능하다는 이야기인데, 실제로 그렇게 하는 봇은 본 적이 없다.
스프레드는 별개의 문제였다
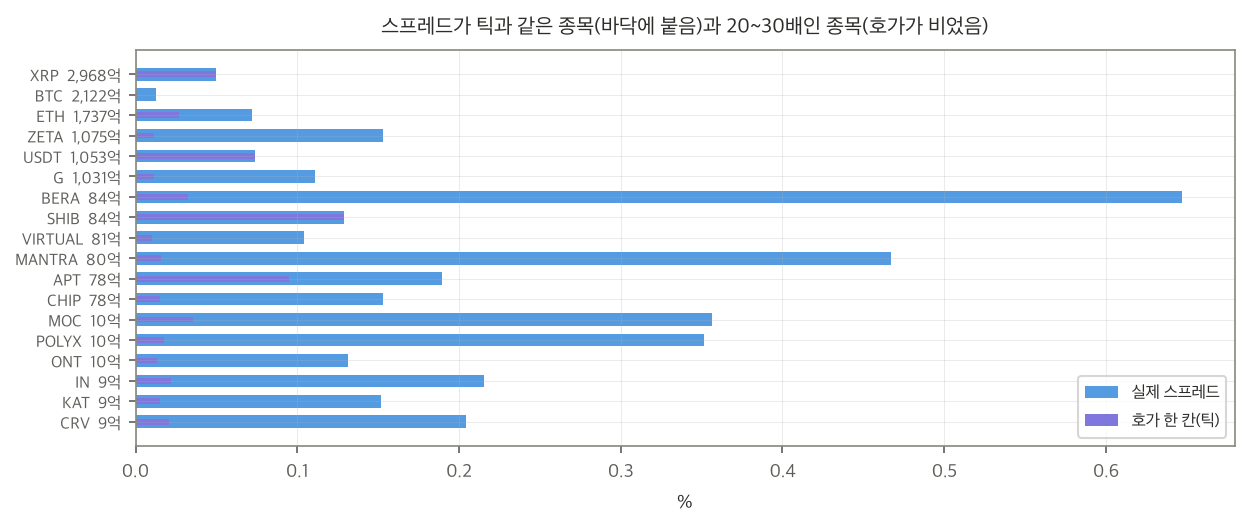
틱은 바닥일 뿐이고, 실제로 내는 값은 호가창이 얼마나 촘촘한지에 달렸다. 유동성 구간별로 18종목을 골라 최우선 호가 차이를 세 번씩 재봤다.
XRP      2,968억   틱 0.050%  스프레드 0.050%   1.0배
USDT     1,053억   틱 0.074%  스프레드 0.074%   1.0배
SHIB        84억   틱 0.129%  스프레드 0.129%   1.0배
--------------------------------------------------
BTC      2,122억   틱 0.001%  스프레드 0.012%   14.3배
BERA        84억   틱 0.032%  스프레드 0.647%   19.9배
MANTRA      80억   틱 0.016%  스프레드 0.467%   30.1배
--------------------------------------------------
24h 100억 이상  평균 스프레드 0.079%
24h 10억 미만   평균 스프레드 0.235%
두 종류의 병목이 나온다.
틱이 바닥인 종목. XRP와 USDT와 SHIB는 스프레드가 틱과 정확히 같다. 호가가 한 칸으로 붙어 있어 더 좁힐 수가 없다. 이런 종목의 비용은 거래가 아무리 활발해져도 줄지 않는다. SHIB의 0.129%는 유동성 문제가 아니라 구조적 하한이다.
호가가 비어 있는 종목. MANTRA는 틱이 0.016%인데 실제 스프레드는 0.467%로 30배다. 잘게 쪼갤 수 있는데도 그 자리에 주문이 없다는 뜻이다. 이쪽은 유동성이 붙으면 개선될 여지가 있다.
비트코인이 14.3배인 것은 조금 다른 이야기다. 틱이 워낙 작아 한 칸이 무의미해진 경우라, 절대값 0.012%는 여전히 가장 낮은 축이다.
24시간 거래대금 100억 이상과 10억 미만의 평균 스프레드가 0.079%와 0.235%로 세 배 차이 난다. 유동성이 비용을 만든다는 흔한 말이 실측으로도 확인된다.
봇은 이 비용을 어떻게 겪었나
이 블로그의 업비트 봇 쪽에서는 이 문제를 사고로 먼저 만났다. 본전 사수 청산선을 진입가 대비 +0.2%로 잡아 뒀는데, 27건을 실측해 보니 평균 실현이 +0.017%였다. 원인은 슬리피지가 아니라 호가 관통이었다. 443원짜리 종목의 틱 1원이 0.226%라, 목표선 +0.2%가 호가와 호가 사이에 끼어 버렸고 결국 그 아래 칸에서 체결됐다. 관통 실측 평균이 0.183%포인트였고, 그래서 청산 바닥을 +0.4%로 올렸다.
즉 이 글의 틱 표는 이론이 아니다. 청산선을 틱보다 촘촘하게 잡으면 그 선은 존재하지 않는 선이 된다. 목표 수익이 0.2%인데 틱이 0.226%면 그 전략은 애초에 체결될 수 없다.
별도 연구에서 정리한 비용표도 같은 방향이었다. 쿠폰 적용 시장가 왕복이 종목에 따라 0.14~0.69%, 지정가는 0.08% 수준이었다. 이 시리즈의 전략 편에서 쓰는 0.15%는 유동성 상위 종목의 시장가 기준이고, 하위 종목에는 낙관적인 가정이다.
이 비용 구조가 실제 매매를 어떻게 바꿨는지는 봇 개발일지 쪽에 있다: VV223 — 싸게 사던 봇이 비싸게 사기 시작했다
한계
스프레드는 특정 시점의 스냅샷 세 번 평균이다. 호가는 초 단위로 변하고 한국 시간 새벽과 미국 장 시간의 두께가 다르다. 이 글의 숫자는 그중 한 단면일 뿐이다.
호가 두께도 보지 않았다. 최우선 호가의 가격 차이만 쟀고 그 호가에 얼마가 쌓여 있는지는 재지 않았다. 실제로 수백만 원어치를 시장가로 밀면 한 칸에서 끝나지 않고 여러 칸을 먹고 들어간다. 주문 크기를 키웠을 때의 실효 비용은 이 표보다 훨씬 나쁘다.
마지막으로 호가 단위 규정은 거래소 정책이라 바뀔 수 있다. 이 글의 구간표는 실측 시점 기준이다.
약어 풀이
* 이 글에 나온 영어 약어를 풀어 둔다.
- API (Application Programming Interface): 프로그램이 외부 서비스의 데이터나 기능을 불러 쓰도록 공개된 규약.
- KRW (Korean Won): 원화. 업비트에서 원화로 거래되는 시장을 KRW 마켓이라 부른다.