이번 편은 니어 프로토콜(NEAR)을 무대로 RSI 전략(RSI Strategy)을 뜯어본다. 트레이딩뷰 기본 전략 목록에 들어 있는 형태 그대로다. RSI가 30을 아래에서 위로 뚫으면 사고, 70을 위에서 아래로 뚫으면 판다. 지표 자체는 이 시리즈 첫 편에서 이미 다뤘지만, 그때는 계산식과 임계값 이야기였고 이번은 전략으로 돌렸을 때의 결과다.
규칙과 데이터
RSI         14일, 와일더 평활
--------------------------------------------------
진입(롱)    RSI가 30을 상향 돌파한 날 → 다음 날 시가 매수
청산       RSI가 70을 하향 돌파한 날 → 다음 날 시가 매도
포지션      동시 1개, 롱 온리, 왕복 비용 0.15% 차감
“30 아래면 매수"가 아니라 “30을 위로 뚫을 때 매수"라는 점이 중요하다. 과매도 상태에 진입하는 순간이 아니라 그 상태에서 빠져나오는 순간을 기다린다. 떨어지는 칼을 잡지 않겠다는 장치인데, 대신 신호가 훨씬 드물어진다.
종목        니어 프로토콜 NEAR (KRW 마켓)
구간        2026-02-13 ~ 2026-09-16 (일봉 216개)
출처        업비트 공개 시세 API (candles/days)
종가 범위    1,417.00 ~ 4,176.00원
마지막 종가   3,603.00원
구간 등락    +140.20%
RSI 최저    29.04    RSI 최고  88.53
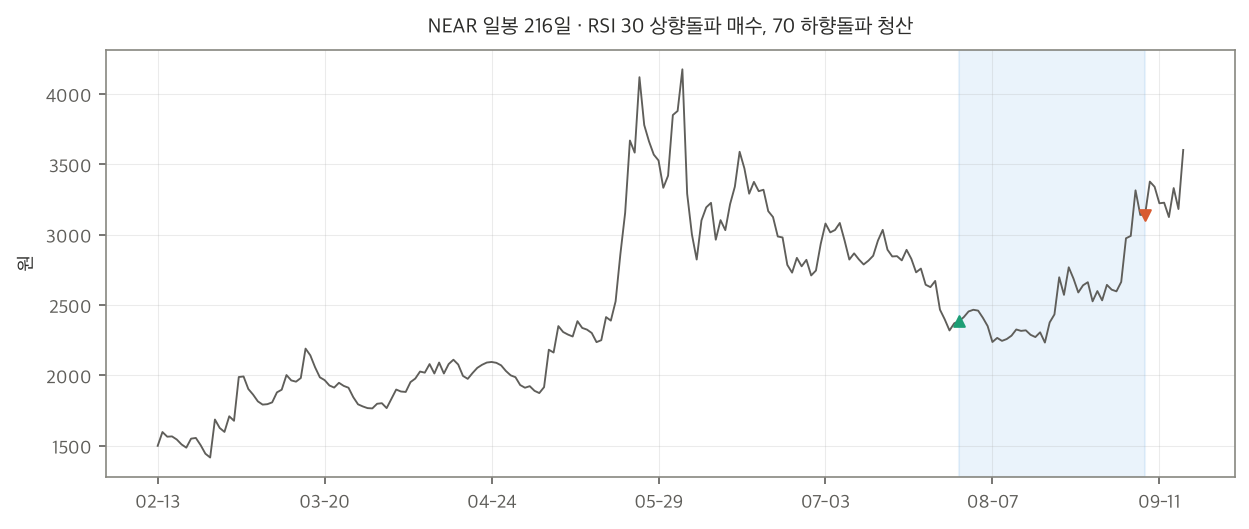
니어는 샤딩 기반 레이어1 체인이다. 이 구간은 강세였다. 1,417원 저점에서 4,176원 고점까지, 일곱 달 동안 세 배 가까이 올랐다.
이 글은 투자 권유가 아니다. 지나간 구간에 규칙을 얹어 본 후행 분석이다.
216일에 거래 한 건
RSI < 30 인 날     2일   216일 중 0.9%
RSI > 70 인 날     16일  216일 중 7.4%
--------------------------------------------------
30 상향 돌파       2회   70 하향 돌파  8회
완료 거래         1건
이 표가 이번 글의 핵심이다. 216일 동안 RSI가 30 아래로 내려간 날이 단 이틀이다. 최저값도 29.04로, 30선을 겨우 스친 수준이다. 반면 70을 넘은 날은 16일이고 최고 88.53까지 갔다.
강세장에서 RSI는 위쪽에 머문다. 이건 지표의 결함이 아니라 정의상 당연한 결과다. RSI는 상승폭과 하락폭의 비율이라, 오르는 날이 많으면 높은 값이 유지된다. 문제는 전략 쪽이다. 진입 조건을 과매도 탈출로 잡아 두면, 오르는 시장에서는 살 기회 자체가 거의 오지 않는다.
진입   2026-07-31   2,375원
청산   2026-09-08   3,141원   39일 보유
손익   +32.10%  비용 차감 후
--------------------------------------------------
같은 기간 매수 후 보유  +140.20%
시장 대비            -108.10%p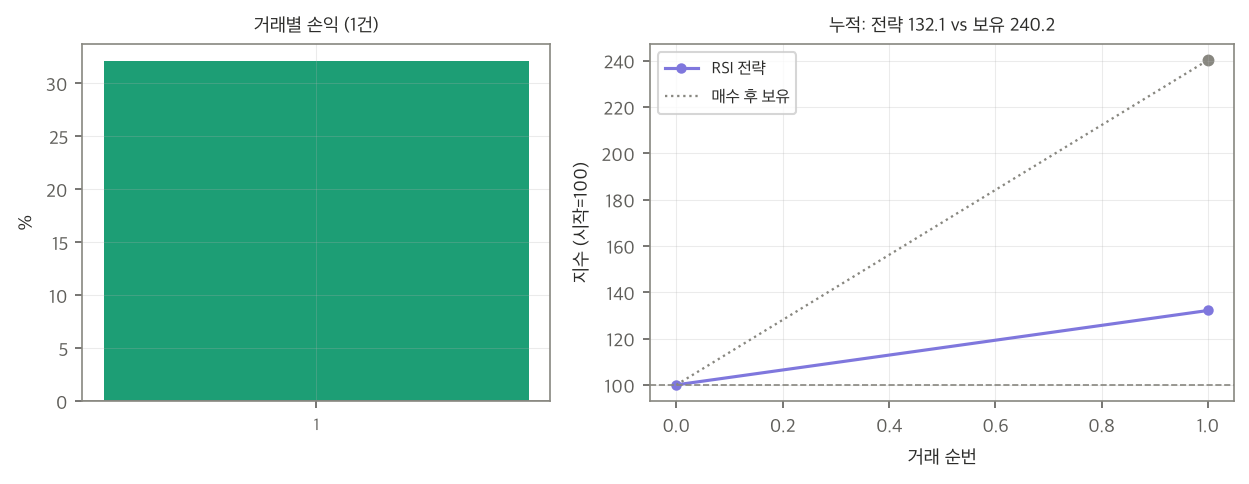
승률 100%다. 그리고 그 사실은 거의 아무것도 말해 주지 않는다. 한 건이니까.
의미 있는 비교는 오른쪽이다. 전략은 100에서 132.1로 끝났고, 가만히 들고 있었으면 240.2였다. 이긴 거래 하나로 시장의 4분의 1만 가져간 셈이다.
왜 이렇게 됐나
두 군데서 놓쳤다. 첫째, 진입이 7월 31일까지 밀렸다. 2월부터 7월까지 다섯 달 반 동안 RSI가 30 아래로 안 내려갔으니 살 수가 없었다. 그 사이 가격은 이미 상당 폭 올라 있었다.
둘째, 청산이 9월 8일에 걸렸다. RSI 70 하향 돌파는 상승 도중의 숨 고르기에서도 나온다. 이 구간에서 70 위로 올라간 날이 16일, 하향 돌파가 8회였으니 평균 두 번에 한 번꼴로 70을 찍고 내려왔다는 뜻이다. 전략은 그중 첫 번째를 만나 포지션을 털었고, 그 뒤로도 가격은 더 올랐다.
과매수·과매도 임계를 쓰는 역추세 계열 전략이 추세장에서 겪는 전형적인 패턴이다. 살 자리는 안 오고, 판 뒤에는 더 오른다.
이 결과는 예외가 아니다
이 블로그의 업비트 봇 쪽에서 같은 계열을 훨씬 큰 표본으로 검정한 적이 있다. 빗썸 일봉 12.6년을 메이저 3종에 걸어 39개 신호를 전수 대입했을 때, 과매도 매수 계열은 전부 유의한 음수였다. 스토캐스틱 20 이하 매수는 t값 -3.5, RSI 30 이하 매수는 검증기 건당 -0.56%, MFI 20 이하는 -0.62%였다. 반대로 살아남은 것은 20일 채널 돌파와 아룬 업크로스, 가속 오실레이터 양전이라는 추세·돌파 계열 셋뿐이었다.
이번 NEAR 사례는 그 결론의 축소판이다. 다만 방향이 조금 다르다. 봇 검정에서는 과매도 매수가 잃었고, 여기서는 유일한 거래가 이겼는데도 시장에 크게 뒤졌다. 손실로 지는 방식과 기회비용으로 지는 방식이 둘 다 있다는 이야기다.
이 계열의 실측 판정은 봇 개발일지 쪽에 있다: VV223 — 싸게 사던 봇이 비싸게 사기 시작했다
한계
표본 1건이다. 이 글의 숫자로 전략의 우열을 결론지을 수는 없고, 결론은 위에 인용한 12.6년 검정이 대신한다.
임계값도 손대지 않았다. 30/70 대신 40/80으로 옮기면 이 구간에서 거래가 늘어났을 것이다. 다만 지나간 데이터를 보고 임계를 고르는 것은 이 시리즈에서 피하기로 한 방식이라, 트레이딩뷰 기본값을 그대로 썼다. 체결은 시가 기준에 왕복 0.15%만 반영한 이상화된 가정이다.
약어 풀이
* 이 글에 나온 영어 약어를 풀어 둔다.
- RSI (Relative Strength Index): 상대강도지수. 일정 기간의 평균 상승폭과 평균 하락폭 비율을 0~100으로 나타낸 모멘텀 지표.
- MFI (Money Flow Index): 자금흐름지수. 가격에 거래량을 결합해 계산하는 RSI 계열 지표.
- API (Application Programming Interface): 프로그램이 외부 서비스의 데이터나 기능을 불러 쓰도록 공개된 규약.