왜 Fisher Transform, 왜 크래프톤인가
Fisher Transform은 이 시리즈에서 다룬 지표 중 수학적 야심이 가장 큰 물건이다. 가격의 분포는 정규분포가 아니라서 “표준편차 2배” 같은 통계적 잣대가 잘 안 맞는데, 존 엘러스는 가격을 아예 정규분포에 가깝게 변환해 버리자고 제안했다. 최근 N일 고저 범위 안에서 현재 가격의 위치를 -1과 1 사이로 눌러 넣고, 그 값을 로그 변환하면 극단값이 길게 늘어나는 종 모양 분포가 나온다. 변환된 값이 ±2 같은 극단에 닿으면 통계적으로 드문 상태라는 뜻이 되고, 거기서의 꺾임을 반전 신호로 읽는다.
크래프톤을 고른 건 하락과 되돌림이 잘게 반복된 차트이기 때문이다. 5월 26일 260,500원에서 9월 18일 204,500원까지 누적 -21.50%, 중간에 6월 26일 199,300원 저점까지 고점 대비 27.53% 낙폭이 있었다. 큰 방향은 아래인데 잔반등이 끊이지 않는, 반전 지표가 가장 많이 말하게 되는 유형이다.
종목      크래프톤(259960)
구간      2026-05-26 ~ 2026-09-18 (81거래일)
출처      KIS OpenAPI, KRX 일봉
최고가    275,000원 (2026-05-26)
최저가    199,300원 (2026-06-26)
낙폭      최고가 대비 -27.53%
시작종가  260,500원 (2026-05-26)
종료종가  204,500원 (2026-09-18, 구간 누적 -21.50%)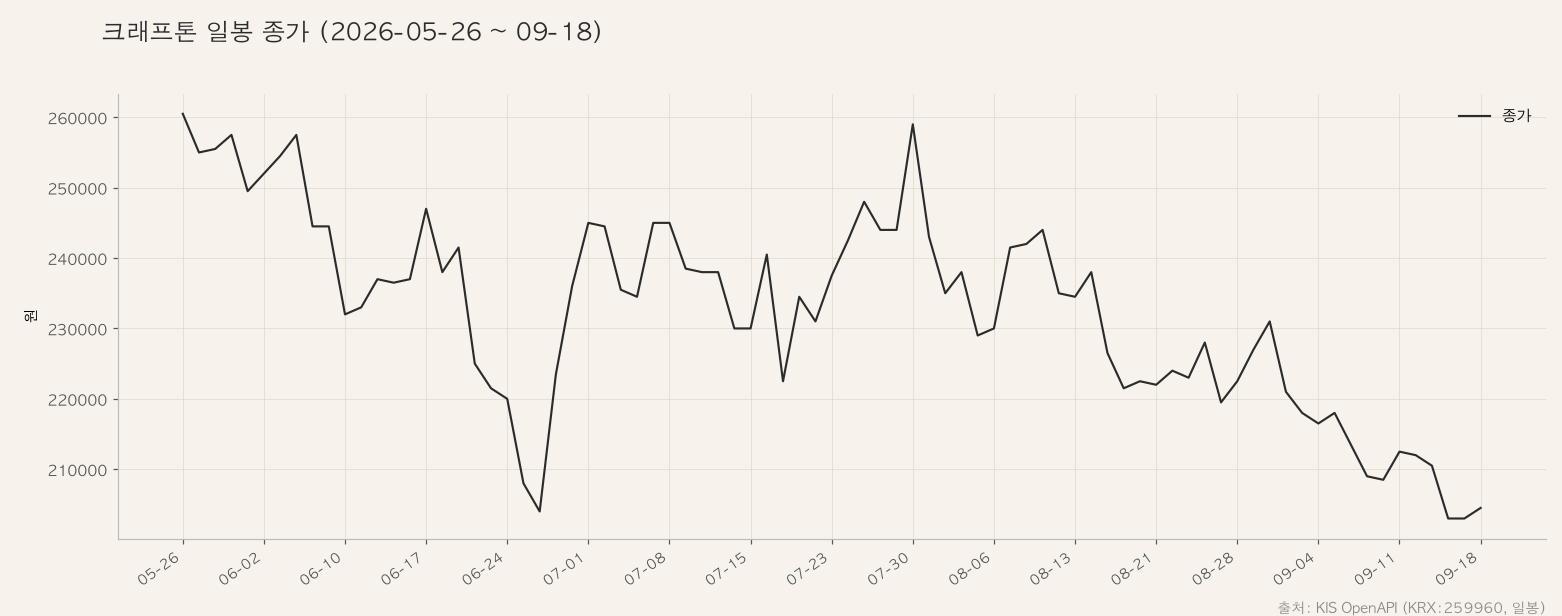
이 글은 투자 권유가 아니다. 계산과 검증 과정을 남기는 기록이다.
지표를 뜯어본다: 계산식과 파라미터
중간값   (고가+저가)/2
위치     (중간값 - N일 최저) / (N일 최고 - N일 최저)   0~1
value    0.66 x (위치 - 0.5) + 0.67 x 전일value        ±0.999로 제한
Fisher   0.5 x ln((1+value)/(1-value)) + 0.5 x 전일Fisher
Trigger  Fisher의 1일 전 값
기간은 엘러스의 기본값 9를 썼다. 신호 규칙은 표준 그대로, Fisher 선이 자신의 하루 지연선(트리거)을 위로 뚫으면 상승, 아래로 뚫으면 하락이다. 트리거가 고작 하루 전 값이라는 데서 이미 예감이 온다. 이 지표는 빠르게 말하도록 설계됐고, 빠른 말은 자주 말이 된다. 이번 데이터에서 Fisher(9)는 최대 +2.01, 최소 -2.61을 찍었다. ±2를 넘는 극단은 변환의 의도대로 드물게 나왔다.
실측: 교차가 열다섯 번 일어났다
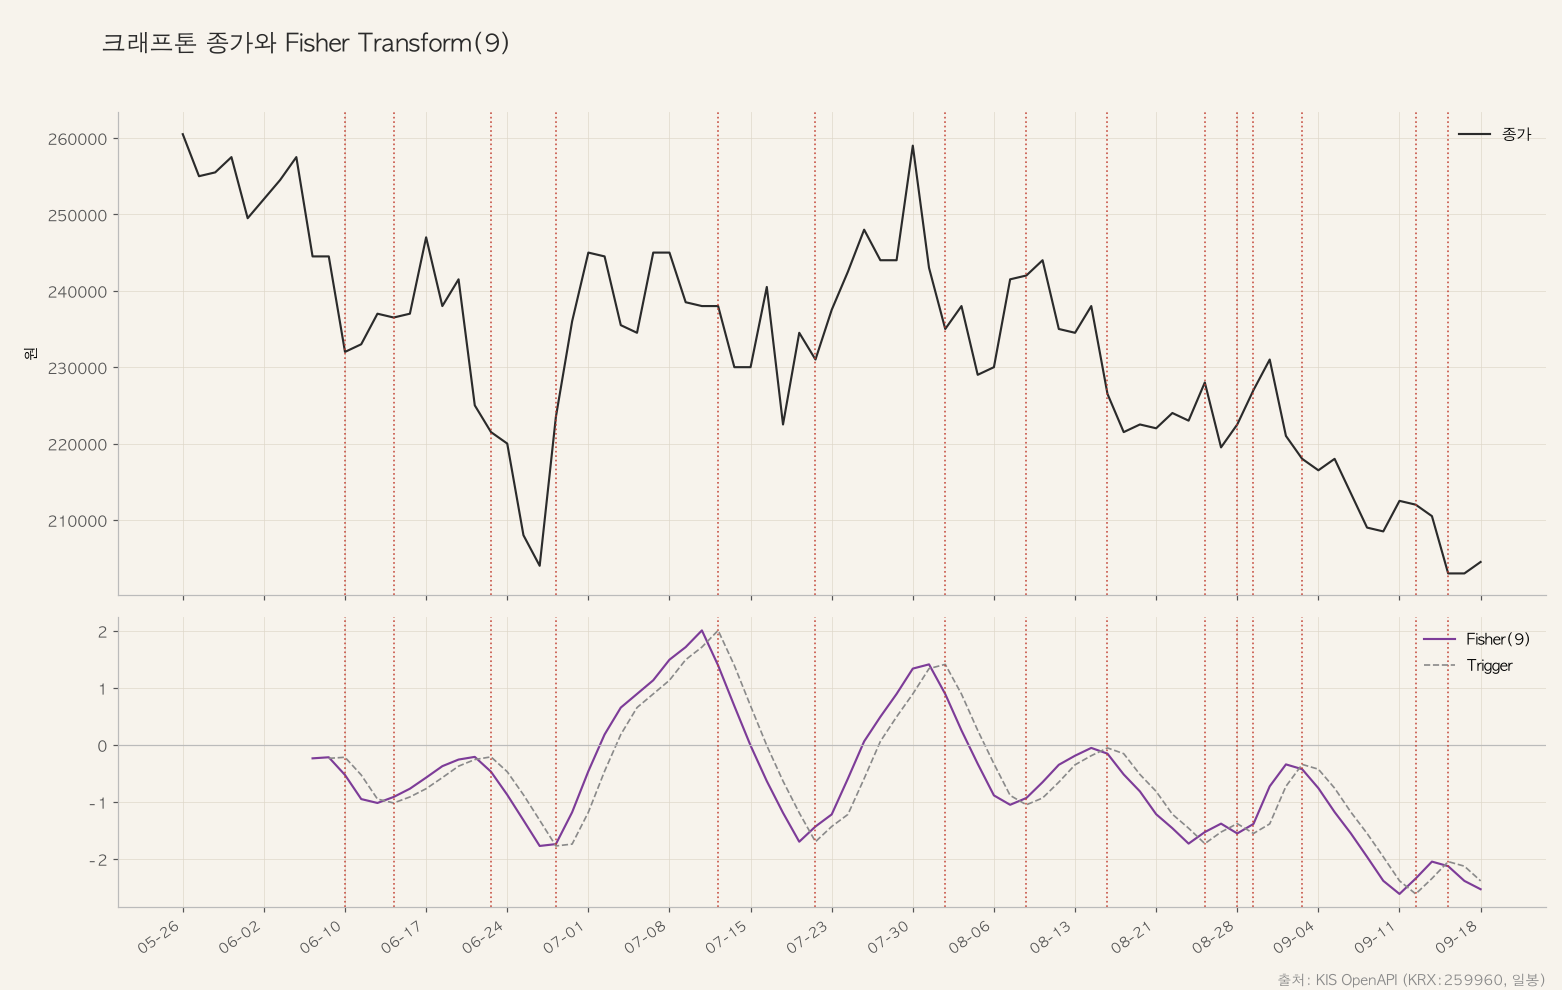
81거래일에 교차 15번, 닷새에 한 번꼴이다. 전부 나열하는 대신 판정 집계와 의미 있는 장면만 추린다.
전체     15건 = 맞음 4 / 틀림 10 / 미결 1
--------------------------------------------------
최고     06-29 상승 223,500원 → +6.49%  (7월 랠리 몸통)
최악     08-10 상승 242,000원 → -6.40%  (여름 고점 직전)
연속     08-03 ~ 09-16 사이 9건 연속 틀림 포함 구간
성적은 맞음 4, 틀림 10이다. 특히 8월 초부터 9월 중순까지는 아홉 번 신호 중 여덟 번이 틀리는 구간이 있었다. 22만원대 박스에서 Fisher가 0 근처를 오가며 트리거와 매일같이 자리를 바꾼 탓이다. 변환이 아무리 우아해도 트리거가 하루 지연선인 이상, 횡보장에서는 교차가 노이즈와 구분되지 않는다.
정규화의 명예를 위해 적어 둘 것도 있다. 극단값 근처의 신호는 달랐다. 6월 하순 Fisher가 -2.61까지 떨어진 뒤 나온 6월 29일 상승 교차는 +6.49%로 이번 구간 최고 성적이었다. 통계적으로 드문 위치에서의 반전이라는 설계 의도가 맞아떨어진 순간이다. 다만 9월 14일, -2 근처에서 나온 상승 교차는 이틀 만에 -4.25%로 꺾였다. 극단값 필터를 걸어도 이번 표본에서는 2건 중 1건이 틀렸다는 얘기다.
기간을 바꾸면 신호가 얼마나 달라지나
기간을 5, 9, 21로 바꿔 교차 횟수를 세어 봤다.
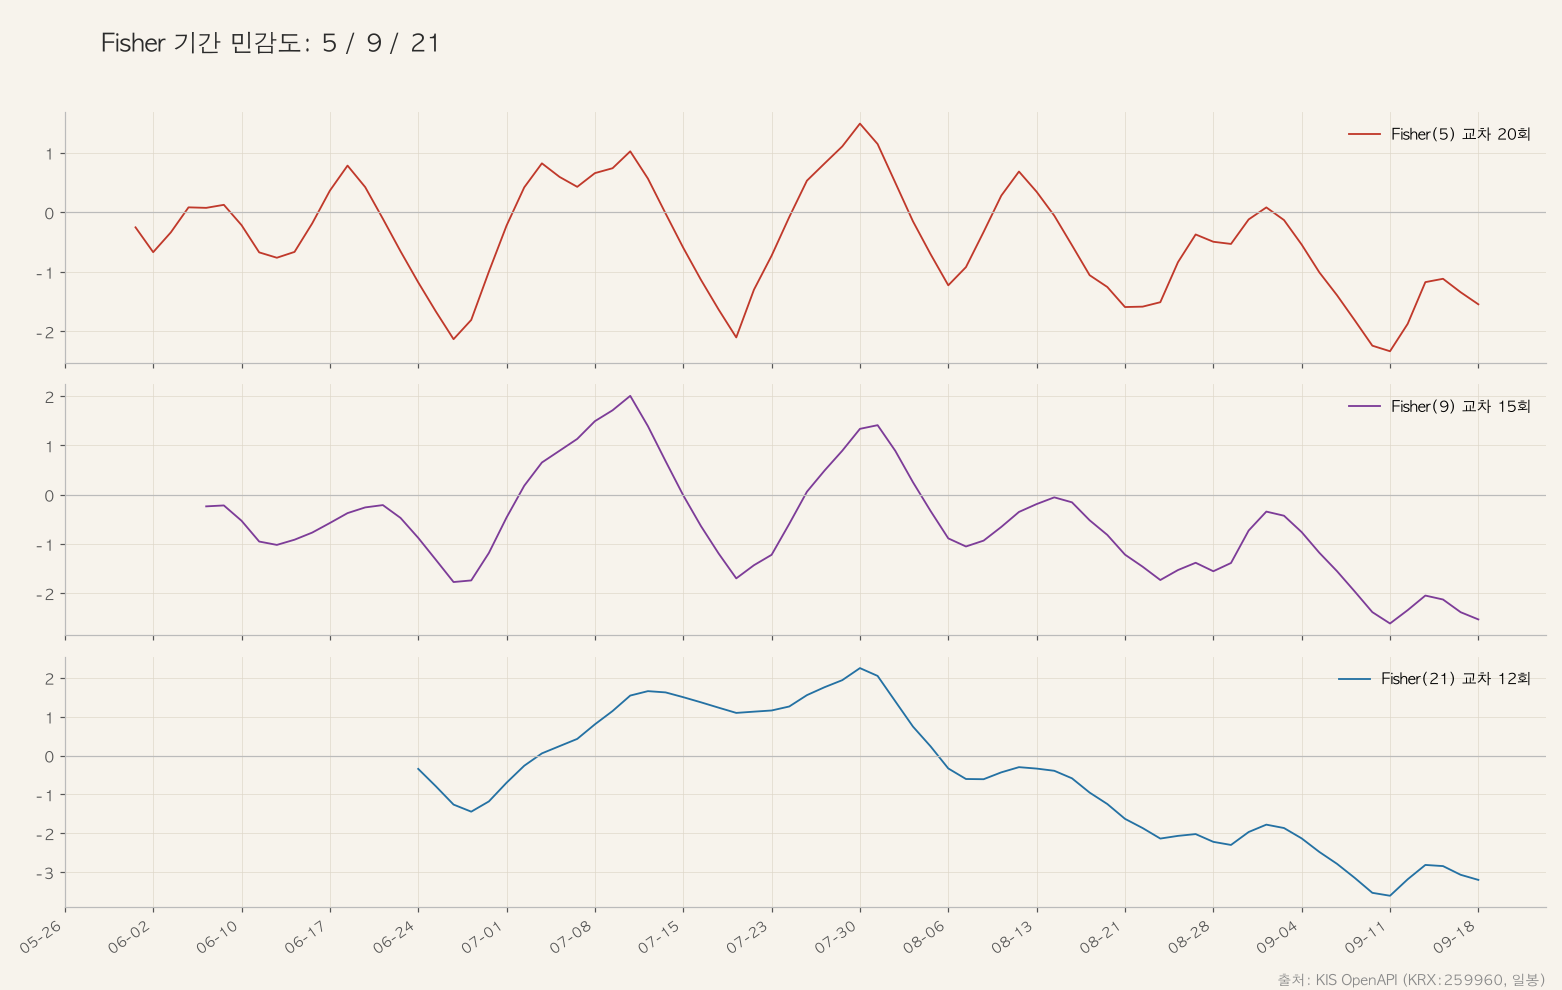
5일에서 20번, 9일에서 15번, 21일에서 12번이다. 다른 지표들과 달리 기간을 배 이상 늘려도 신호가 크게 줄지 않는다. 교차 상대가 외부 기준선이 아니라 자기 자신의 하루 전 값이기 때문이다. 기간은 Fisher 곡선의 매끈함을 정할 뿐, 트리거와의 거리는 늘 한 발짝이다. 신호 빈도를 조절하고 싶다면 기간이 아니라 트리거 정의 자체를 바꿔야 한다는 뜻이고, 이건 파라미터 튜닝으로 해결되지 않는 구조적 특성이다.
봇 게이트에 넣을 것인가
교차 신호 그대로는 넣지 않는다. 4승 10패에, 신호 빈도가 기간 조절로도 줄지 않는 구조라 수수료 부담이 붙박이다. 관심이 가는 건 신호가 아니라 좌표다. Fisher 값 ±2는 “N일 범위 기준으로 통계적으로 드문 자리"라는 뜻이라, 과매도 후보의 깊이를 재는 정규화된 눈금으로는 쓸 만해 보인다. RSI처럼 0~100에 갇히지 않고 극단이 극단답게 벌어지는 점이 장점이다. 물론 이번 표본에서 극단 신호도 반타작이었다는 사실은 같이 기억해야 한다.
남는 것
이번 구간에서 남길 건 두 가지다. 첫째, 트리거가 자기 자신의 지연선인 지표는 기간을 늘려도 신호가 줄지 않는다. 5일 20회, 21일 12회가 그 증거다. 둘째, 분포를 정규화하면 극단은 잘 보이게 되지만, 극단에서의 반전이 보장되지는 않는다. -2.61에서의 반등과 -2 부근에서의 추가 하락이 같은 구간에 공존했다. 다음에 엘러스 계열 지표를 또 다루면 이 트리거 구조 문제를 같은 잣대로 재 볼 만하다.
이 글에 실린 수치는 전부 수집한 일봉과 거기서 직접 계산한 값이다. 매매 판단의 근거로 쓰지 말 것.
약어 풀이
- 이 글에 나온 영어 약어를 풀어 둔다.
- ln (natural logarithm): 자연로그. Fisher 변환의 핵심 연산이다.
- RSI (Relative Strength Index): 상대강도지수. 상승폭과 하락폭의 비율을 0~100으로 나타낸 지표.
- KRX (Korea Exchange): 한국거래소.
- KIS (Korea Investment & Securities): 한국투자증권. 이 글의 일봉 데이터 출처인 OpenAPI 제공사.