왜 Historical Volatility, 왜 HMM인가
HV는 방향에 관한 지표가 아니다. 최근 N일 수익률이 얼마나 넓게 흩어졌는지를 재서 연율화한 표준편차, 즉 “요즘 이 종목이 얼마나 시끄러운가"라는 한 가지만 답한다. 옵션 시장에서 내재변동성과 비교하는 용도로 태어났지만, 주식 트레이딩에서는 다른 쓸모로 더 자주 불려 나온다. 변동성은 뭉치고(clustering), 낮은 변동성은 오래가지 않는다는 성질이다. 조용함이 길어지면 폭발이 가깝다는, 이른바 스퀴즈 가설이다.
HMM을 고른 건 이 가설을 시험하기 좋은 차트라서다. 구간 누적으로는 +3.71%로 거의 제자리인데, 그 안에 6월의 급락(고점 대비 -23.46%)과 8월의 23,400원 고점 돌파, 그리고 사이사이의 긴 침묵이 다 들어 있다. 시끄러움과 조용함이 뚜렷하게 교대한 종목이다.
종목      HMM(011200)
구간      2026-05-26 ~ 2026-09-18 (81거래일)
출처      KIS OpenAPI, KRX 일봉
최고가    23,400원 (2026-08-18)
최저가    17,910원 (2026-06-26)
낙폭      최고가 대비 -23.46%
시작종가  20,200원 (2026-05-26)
종료종가  20,950원 (2026-09-18, 구간 누적 +3.71%)
HV 범위   최저 21.0% (08-11) ~ 최고 75.7% (06-23)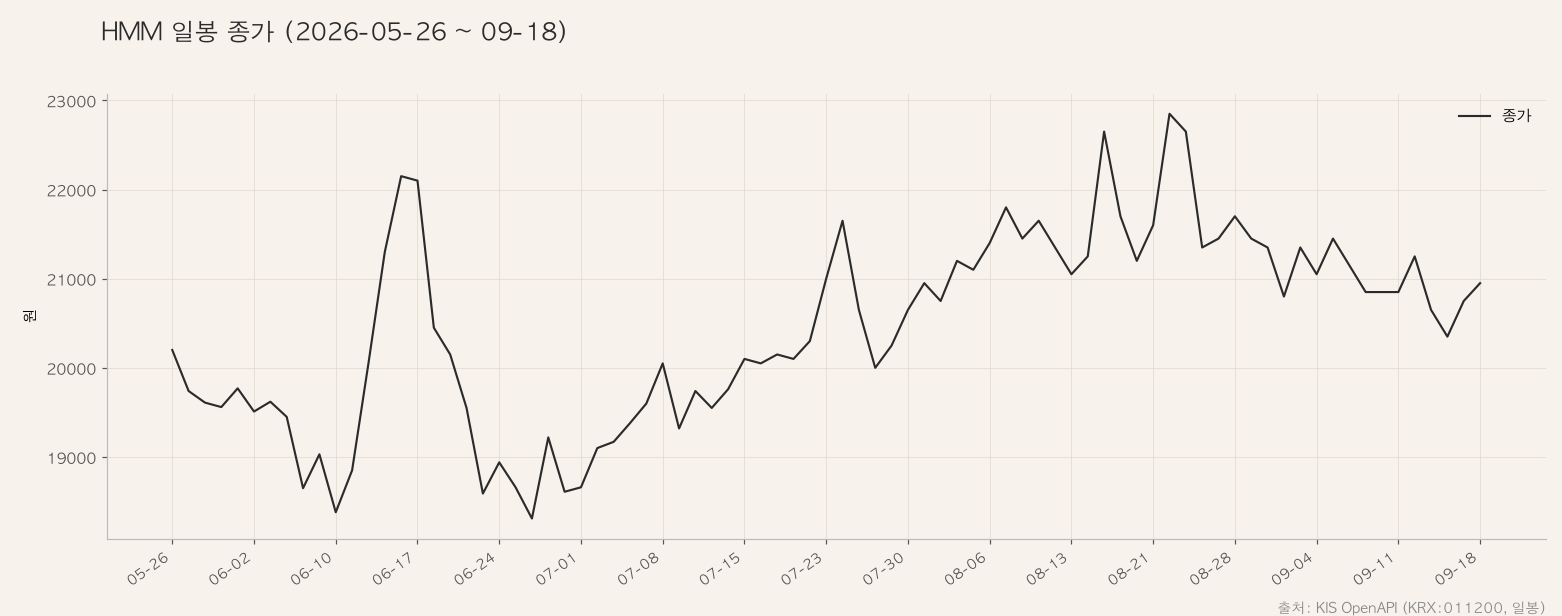
이 글은 투자 권유가 아니다. 계산과 검증 과정을 남기는 기록이다.
지표를 뜯어본다: 계산식과 파라미터
일간수익률  ln(종가 / 전일종가)
표준편차    최근 10일 수익률의 표본표준편차 (n-1)
HV(10)     표준편차 x √252 x 100   (연율화, %)
기간은 10일을 썼다. 20일이 더 표준에 가깝지만, 81거래일짜리 데이터에서 국면 전환을 여러 번 관찰하려면 짧은 창이 낫다. √252는 연간 거래일수로 환산하는 상수다. HV 40%라는 값은 “이 흩어짐이 1년 내내 이어지면 연간 ±40% 언저리의 등락"이라는 번역이지, 예측이 아니다.
검증 규칙은 이렇게 세웠다. 구간 전체 HV 분포의 하위 20% 분위(이번 데이터에서는 28.4%)를 압축 기준선으로 잡고, HV가 그 밑으로 처음 내려간 날을 압축 신호로 본다. 신호일 종가에서 10거래일 안에 위나 아래로 5% 이상 움직이면 “폭발 있음"으로 판정했다. 방향은 묻지 않는다. HV는 애초에 방향을 모르는 지표라서, 스퀴즈 가설이 약속하는 것도 움직임의 크기뿐이다.
실측: 압축 다섯 번, 판정 가능한 세 번 전부 폭발
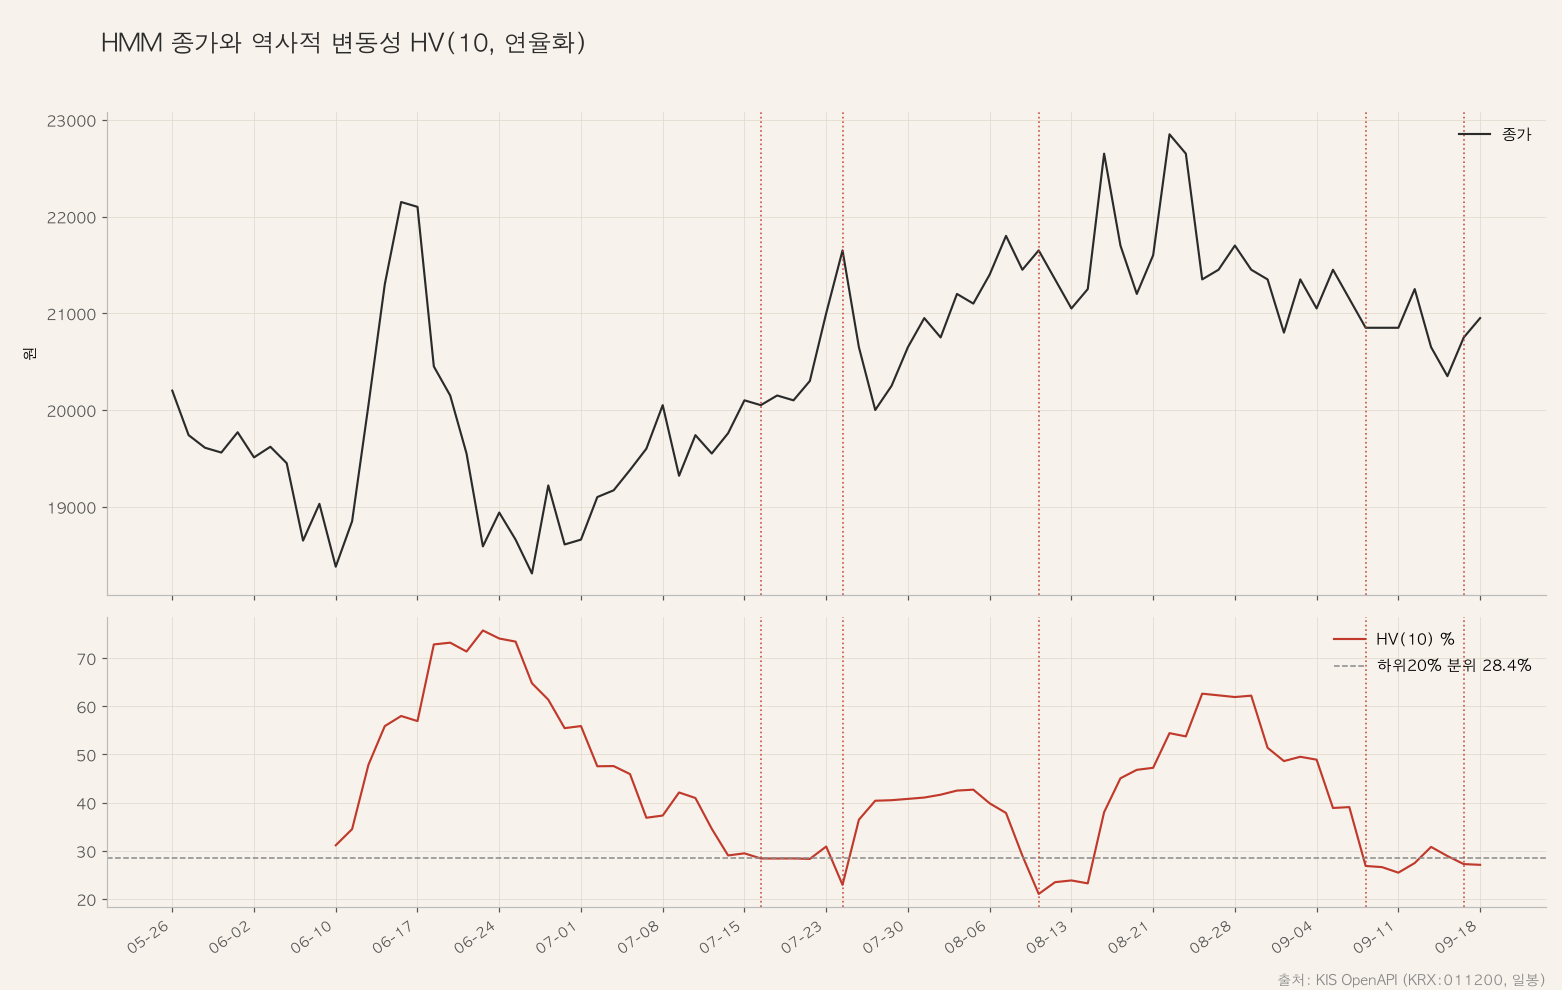
날짜       종가       10일 내 변동          판정
--------------------------------------------------
2026-07-16  20,050원   상방 +8.0% / 하방 -0.2%   폭발
2026-07-24  21,650원   상방 +0.7% / 하방 -7.6%   폭발
2026-08-11  21,650원   상방 +5.5% / 하방 -2.8%   폭발
2026-09-09  20,850원   상방 +1.9% / 하방 -2.4%   미결
2026-09-17  20,750원   상방 +1.0% / 하방 +0.0%   미결
판정이 끝난 세 번 모두 10거래일 안에 5%를 넘는 움직임이 나왔다. 7월 16일 압축은 +8.0% 상방 폭발로, 7월 24일 압축은 -7.6% 하방 폭발로, 8월 11일 압축은 +5.5% 상방으로 풀렸다. 특히 8월 11일은 HV가 구간 최저 21.0%를 찍은 바로 그날이었고, 닷새 뒤 주가는 구간 고점 23,400원을 갈아치웠다. 가장 조용한 날이 가장 큰 돌파의 전야였다.
이 시리즈에서 지표를 검증해 온 기준으로는 이례적으로 좋은 성적이다. 다만 두 가지를 같이 적어야 공정하다. 첫째, 7월 16일과 24일의 폭발 방향은 정반대였다. 압축은 세 번 다 맞혔지만 방향은 한 번도 알려주지 않았다. 둘째, 9월의 압축 두 건은 아직 창이 닫히지 않았는데, 현재까지의 최대 변동이 ±2.4%에 그친다. 9월 9일 건은 10거래일 중 8일이 지났으니 이대로면 첫 “불발"이 된다. 세 번의 성공이 규칙이 아니라 운이었는지는 이 미결 두 건이 말해줄 것이다.
기간을 바꾸면 무엇이 달라지나
기간을 5, 10, 20으로 바꿔 HV의 범위를 비교했다.
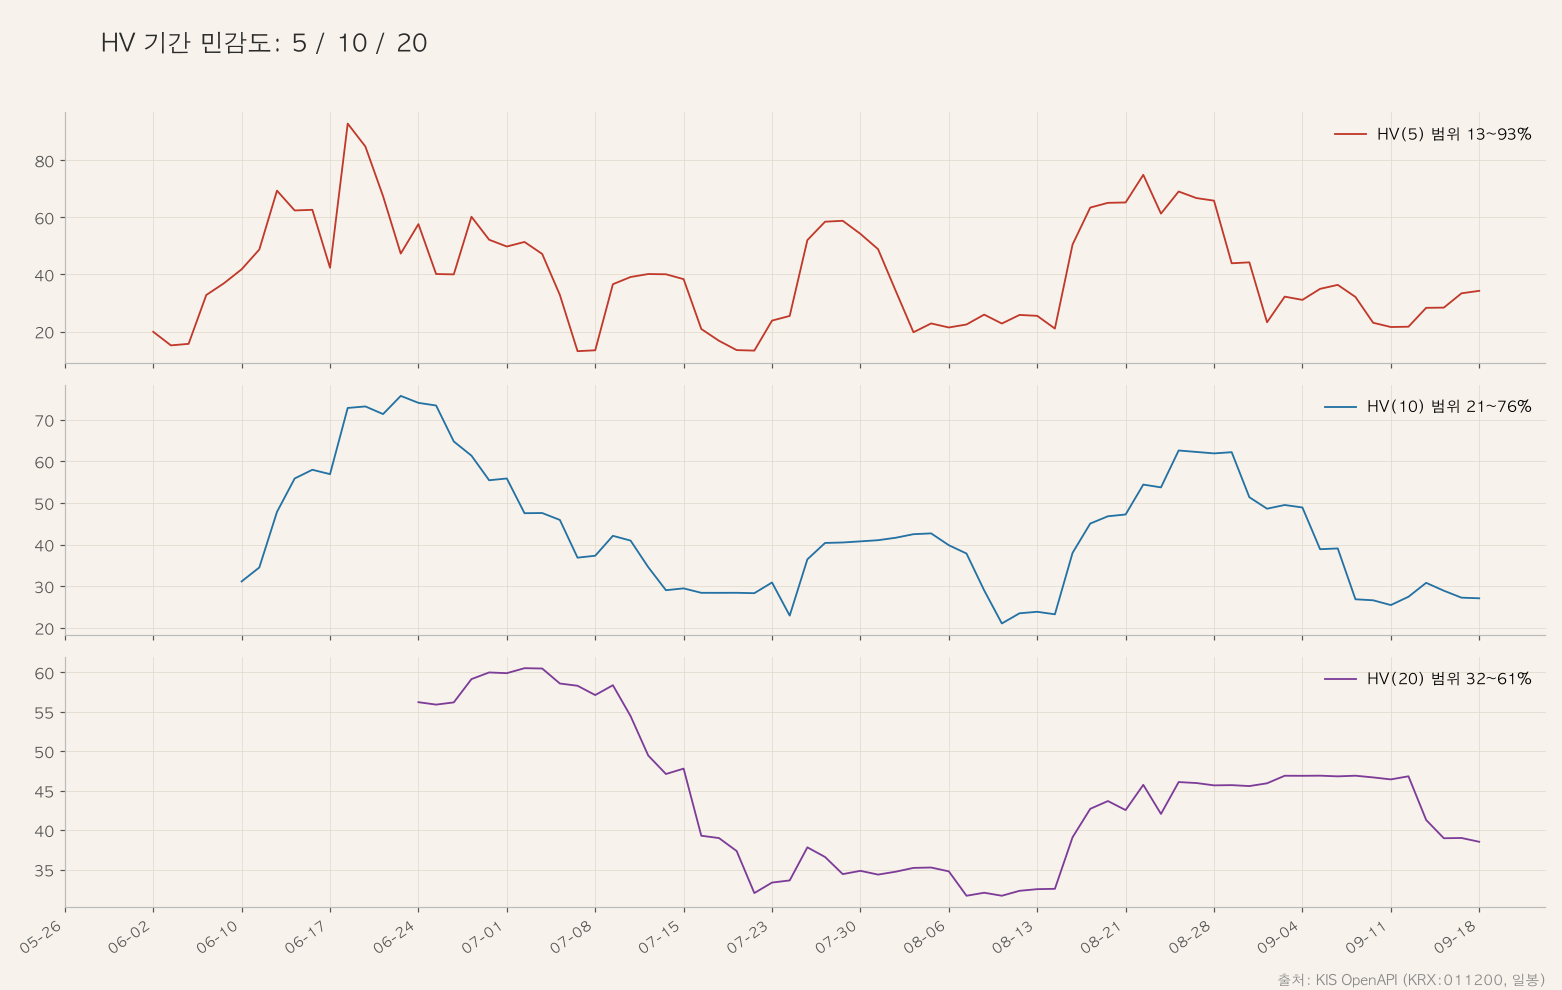
5일 HV는 13.1%에서 92.9%까지 출렁였고, 10일은 21.0%~75.7%, 20일은 31.7%~60.5%였다. 창이 짧을수록 극단이 벌어지고 길수록 눌린다. 당연한 산수지만 실무적 함의가 있다. 압축 기준선을 “HV 30% 이하” 같은 절대값으로 걸면 기간에 따라 신호가 전무하거나 상시가 된다. 20일 HV는 이번 구간에서 30% 밑으로 내려간 적이 거의 없다. 기준은 절대값이 아니라 그 기간 분포 안의 분위로 잡아야 한다.
봇 게이트에 넣을 것인가
방향 신호가 아니므로 트리거 자리는 아니다. 어울리는 자리는 두 군데다. 하나는 후보 선별로, 압축 상태의 종목은 곧 크게 움직일 확률이 높으니 관찰 목록의 우선순위를 올리는 용도다. 다른 하나는 포지션 크기 조절로, HV가 높은 종목은 같은 금액이라도 실질 리스크가 크니 투입을 줄이는 분모로 쓰는 것이다. 둘 다 “언제 사라"가 아니라 “얼마나, 어떤 것을"에 답하는 자리다. 표본 3건의 전건 적중을 과신하지 않는다는 전제에서다.
남는 것
이번 구간에서 남길 건 두 가지다. 첫째, 변동성 압축 뒤에 실제로 큰 움직임이 왔다. 판정 가능 3건 전부다. 다만 방향은 상방 둘, 하방 하나로 갈렸고, 미결 2건이 반례 후보로 남아 있다. 둘째, HV의 압축 기준은 기간 의존적이라 절대값 기준선은 함정이다. 분위 기준이 안전하다. 다음에 볼린저밴드 폭이나 켈트너 스퀴즈처럼 같은 가설을 다른 방식으로 재는 지표를 다루면, 이번 세 건의 압축일을 그 지표들도 잡아냈는지 대조해 보고 싶다.
이 글에 실린 수치는 전부 수집한 일봉과 거기서 직접 계산한 값이다. 매매 판단의 근거로 쓰지 말 것.
약어 풀이
- 이 글에 나온 영어 약어를 풀어 둔다.
- HV (Historical Volatility): 역사적 변동성. 과거 수익률의 표준편차를 연율화한 값.
- ln (natural logarithm): 자연로그. 일간 수익률 계산에 쓴다.
- KRX (Korea Exchange): 한국거래소.
- KIS (Korea Investment & Securities): 한국투자증권. 이 글의 일봉 데이터 출처인 OpenAPI 제공사.