이 지표를 왜 지금 보는가
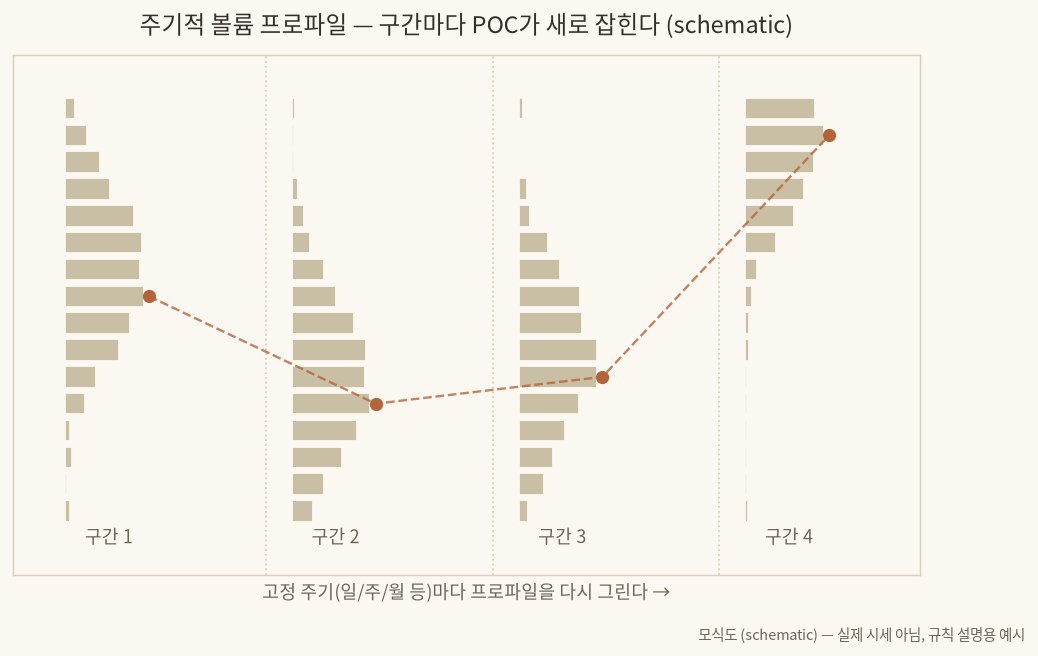
지금까지 볼륨 프로파일 계열을 세 번 다뤘다. 캔톤 네트워크 편에서는 시간 가격 기회(TPO)로 30분 알파벳을 매기는 방식을, 라이트코인 편에서는 세션 경계를 손으로 자르는 방식을, 그램 편에서는 자동으로 닻을 내리는 방식을 봤다. 이번 주기적 볼륨 프로파일(Periodic Volume Profile)은 그 셋과 다른 지점에 서 있다. 앵커를 손으로 찍지도 않고, 세션 하나만 보지도 않는다. 하루·한 주·한 달처럼 고정된 달력 주기마다 프로파일을 통째로 다시 그린다. 어제의 POC와 오늘의 POC는 서로 다른 계산의 결과물이고, 둘을 잇는 선은 실제로는 존재하지 않는 것을 이어 붙인 것이다.
미리 밝힌다. 이 글은 시세를 받아 헤데라의 실제 거래량 분포를 보여주는 글이 아니다. 규칙 자체를 해부한 글이다. 승률이나 POC 적중률 같은 숫자는 한 줄도 없다. 없는 숫자를 지어내지 않기 위해서다. 헤데라는 이 규칙이 통할 법한지 따져보는 무대일 뿐이다.
헤데라는 블록체인이 아니라 해시그래프(hashgraph)라는 별도 자료구조 위에서 돌아가는 분산원장이다. 채굴자 경쟁이 아니라 비동기 비잔틴 장애 허용(aBFT) 합의를 쓰고, 운영은 여러 글로벌 대기업이 참여하는 거버넌스 카운슬이 맡는다. 이 구조 자체가 가격 캔들에는 전혀 드러나지 않는다는 점이 이번 글의 출발점이다. 거래량 프로파일은 “어디서 거래가 몰렸는가"만 보여줄 뿐, 그 뒤에 있는 합의 구조나 카운슬 의사결정은 보여주지 못한다.
투자 권유가 아니다. 이 글의 모든 수치는 파라미터 기본값이거나 손으로 만든 예시일 뿐 실제 시세가 아니다.
POC·VAH·VAL — 정의부터
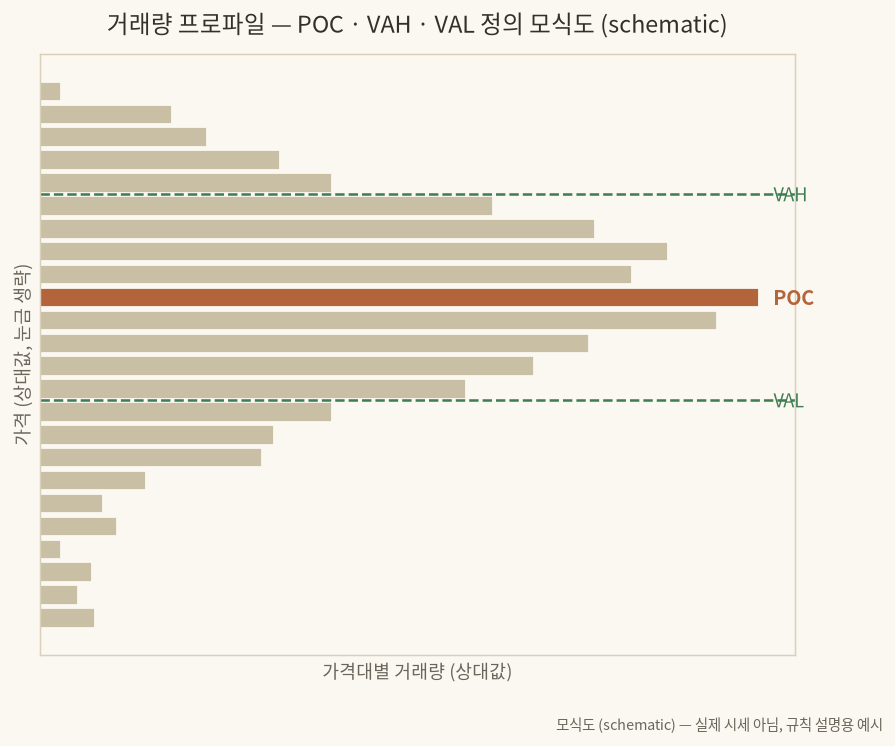
거래량 프로파일은 시간이 아니라 가격을 축으로 삼는다. 차트 구간을 여러 개의 가격대(row)로 나누고, 그 구간 안에서 각 봉의 거래량을 봉이 걸쳐 있는 가격대들에 나눠 담는다. 트레이딩뷰 내부 구현은 봉의 시가·고가·저가·종가 범위 안에서 거래량이 고르게 퍼져 있다고 가정하고 각 가격대에 비례 배분한다. 실제 체결이 그 범위 안 어디에 몰렸는지는 원본 데이터에 없으니 근사할 수밖에 없다는 뜻이다. 이렇게 쌓은 결과를 수평 막대로 그리면 산 모양의 히스토그램이 나온다.
- POC(Point of Control) — 거래량이 가장 많이 쌓인 가격대 한 줄. “가장 많은 참가자가 동의한 가격"으로 흔히 읽힌다.
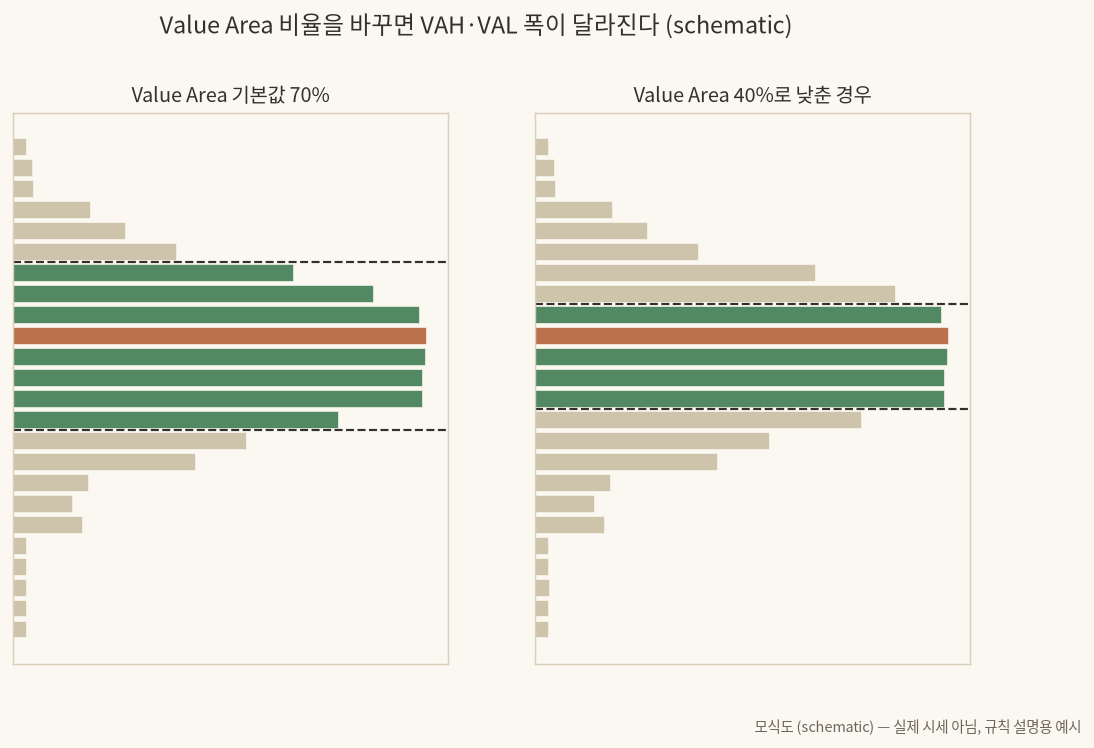
- Value Area — 전체 거래량의 일정 비율을 담는 연속된 가격대 묶음. 기본값은 **70%**다. POC에서 시작해 위아래로 거래량이 많은 가격대를 번갈아 편입하며 누적 비율이 70%에 닿을 때까지 넓힌다.
- VAH(Value Area High) — Value Area의 위쪽 경계.
- VAL(Value Area Low) — Value Area의 아래쪽 경계.
70%라는 숫자는 헤데라 시세와 무관한 플랫폼 기본값이다. 왜 하필 70인가. 마켓 프로파일 이론의 뿌리는 정규분포에서 평균 ±1 표준편차가 전체의 약 68%를 담는다는 통계적 직관이다. 거래량 분포가 실제로 정규분포를 따른다는 보장은 없지만, “핵심 구간"을 어림잡아 구획하는 실용적 눈금으로 70%가 관행으로 자리 잡았다. 가격대 개수(Row Size)도 기본값이 있는데, 트레이딩뷰 볼륨 프로파일 계열 지표들은 대체로 24개 안팎을 기본으로 잡는다. 행이 적으면 가격대가 굵어져 POC가 뭉툭해지고, 행이 많으면 잡음까지 봉우리로 잡힌다.
“주기적"이라는 말의 무게
같은 볼륨 프로파일이라도 앞선 세 편과 이번 편의 차이는 경계를 누가 정하느냐에 있다. 자동 고정(그램 편)은 스윙 고점·저점을 알고리즘이 잡아 앵커로 쓴다. 세션(라이트코인 편)은 거래소가 정한 하루 세션 하나에서 끝난다. 픽스트 레인지는 사람이 두 지점을 드래그해 범위를 고정한다. 주기적 볼륨 프로파일은 이 셋과 달리 달력을 기준으로 삼는다. “일봉마다”, “주봉마다”, “월봉마다” 같은 고정 주기를 지정하면, 그 주기가 끝나는 순간 이전 프로파일은 닫히고 다음 프로파일이 0에서 새로 쌓이기 시작한다.
이 방식의 장점은 단순함이다. 스윙을 판별하는 알고리즘도, 사람이 앵커를 고르는 판단도 필요 없다. 달력만 있으면 된다. 대신 대가가 있다. 주기 경계에 걸친 물량은 완전히 다른 두 프로파일로 쪼개진다. 어제 마지막 한 시간 동안 쌓인 거래량과 오늘 첫 한 시간 동안 쌓인 거래량은 실제로는 연속된 시장 활동이지만, 규칙상 서로 다른 통에 담긴다. 두 프로파일을 나란히 놓고 “POC가 이동했다"고 말하는 순간, 그 이동에는 진짜 가격 구조 변화와 단순히 통계 창이 리셋된 효과가 뒤섞여 있다.
크립토 시장의 함정 — 자정은 누구의 자정인가
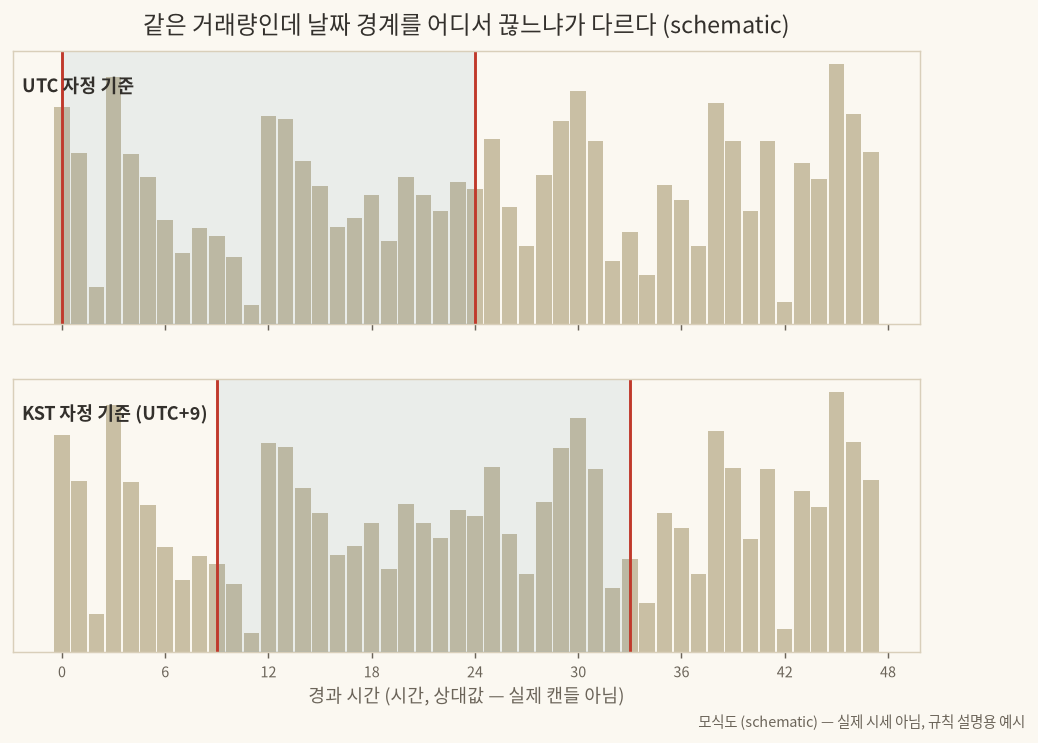
여기서 코인 시장 특유의 문제가 튀어나온다. 주식시장은 자정 경계를 고민할 필요가 없다. 거래소가 열리고 닫히는 시각 자체가 하루의 경계이기 때문이다. 그런데 크립토 시장은 24시간 쉬지 않는다. “하루"라는 개념 자체가 거래소나 차팅 플랫폼이 임의로 정한 시간대 설정일 뿐이다. 업비트 기준 일봉은 KST 자정(00:00)에 끊기고, 해외 대다수 거래소·데이터 공급자는 UTC 자정에 끊는다. 그 차이가 정확히 9시간이다.
같은 거래량 데이터라도 어느 자정을 기준으로 끊느냐에 따라 “일간 주기적 볼륨 프로파일"의 구간 자체가 달라진다. UTC 자정 기준으로는 하나의 프로파일에 담겼을 물량이, KST 자정 기준으로는 두 개의 서로 다른 프로파일로 쪼개질 수 있다. 이 9시간의 어긋남 안에 마침 거래가 몰리는 시간대가 있다면, 어느 기준을 쓰느냐에 따라 POC의 위치 자체가 바뀐다. 트레이딩뷰 차트의 타임존 설정을 KST로 두느냐 거래소 기본값(대개 UTC 계열)으로 두느냐가, 지표 계산에 실제로 영향을 미치는 파라미터인 셈이다. 이건 주식 차트에는 없는, 24시간 시장만의 함정이다.
주간(weekly) 주기로 바꾸면 또 다른 차이가 생긴다. 주식시장의 주봉 프로파일은 금요일 종가와 월요일 시가 사이에 이틀치 공백이 있다는 걸 다들 안다. 크립토 주봉 프로파일에는 그런 공백이 없다. 168시간 전체가 끊김 없이 채워진다. 겉보기엔 더 “깨끗한” 데이터 같지만, 동시에 “일주일의 시작 요일을 어디로 잡느냐"라는 새로운 임의성이 그 자리를 대신 채운다. 월요일 시작과 일요일 시작 중 무엇을 고르느냐도 결국 거래소 자정 문제와 같은 성격의 결정이다.
못 보는 것
주기적 볼륨 프로파일이 답하지 못하는 질문이 몇 가지 있다. 첫째, POC에 거래량이 몰렸다는 사실은 알려주지만 그 물량을 사들인 쪽이 매수자였는지 매도자였는지는 알려주지 않는다. 방향성 없는 순수한 누적치다. 둘째, 봉 내부 거래량 배분이 근사치라는 한계는 앞서 말한 대로다. 특히 변동성이 큰 봉일수록 실제 체결 분포와 근사 배분의 오차가 커진다. 셋째, 현물 거래소 간 물량이 합산되지 않는다. 트레이딩뷰 한 차트가 보여주는 프로파일은 그 차트가 참조하는 하나의 소스(대개 특정 거래소 하나)의 거래량일 뿐, 헤데라가 상장된 여러 거래소의 총 거래량을 반영하지 않는다. 넷째, 헤데라처럼 네트워크 자체의 구조(카운슬 구성, 트랜잭션 처리 방식)가 따로 있는 자산은 그 정보가 프로파일에 전혀 반영되지 않는다. 차트는 오직 그 거래소에서 오간 물량만 안다.
내 봇 게이트에 넣을 것인가
결론부터 적으면, 넣지 않기로 했다. 이유는 하나다. 아직 닫히지 않은, 진행 중인 주기의 프로파일은 매 틱마다 모양이 바뀐다. 오늘 프로파일의 POC가 지금 이 순간 어디에 있는지는, 오늘이 끝나기 전까지는 잠정치에 불과하다. 실시간 신호로 쓰려면 결국 “어제 닫힌 프로파일의 VAH·VAL"처럼 이미 확정된 값만 써야 하는데, 그러면 신호가 하루 늦게 나오는 후행 지표가 된다. 여기에 앞서 짚은 자정 경계 문제까지 겹치면, 어제 프로파일이라는 것 자체가 어느 시간대를 기준으로 그렸는지에 따라 다른 물건이 된다. 두 겹의 불확실성을 감수하면서까지 게이트에 넣을 이유를 찾지 못했다.
다만 완전히 버리지는 않는다. 확정된 이전 주기의 VAH·VAL을 지지·저항의 참고선 정도로 화면에 띄워두는 용도로는 쓸 만하다고 본다. 자동 매매 신호가 아니라 사람이 눈으로 참고하는 보조선으로 격을 낮춘다는 뜻이다. 이 결론은 나중에 다른 주기(예: 월간)로 다시 검토할 여지를 남겨둔다.
남기고 싶은 것
마켓 프로파일 이론을 만든 피트 스타이들마이어는 시장을 “경매"로 봤다. 가격이 아니라 시간과 거래량이 만나는 자리에서 합의가 만들어진다는 발상이었다. 주기적 볼륨 프로파일은 그 발상을 가장 기계적으로 구현한 버전이다. 대신 그 기계적인 단순함이 크립토 시장의 24시간 연속성과 만나면 어디서 하루를 끊을지부터 다시 정의해야 하는 숙제로 돌아온다는 걸 이번에 확인했다.
이 글은 헤데라의 시세를 검증한 글이 아니라 규칙 자체를 해부한 글이다. 승률이나 신호 적중률을 적지 않은 이유도 그래서다. 투자 판단의 근거로 삼지 말 것을 밝힌다.
약어 풀이
- HBAR (Hedera) — 헤데라. 해시그래프 방식 분산원장의 네이티브 토큰.
- POC (Point of Control) — 포인트 오브 컨트롤. 거래량 프로파일에서 거래량이 가장 많이 쌓인 가격대.
- VAH (Value Area High) — Value Area의 위쪽 경계.
- VAL (Value Area Low) — Value Area의 아래쪽 경계.
- aBFT (Asynchronous Byzantine Fault Tolerance) — 비동기 비잔틴 장애 허용. 헤데라 해시그래프가 쓰는 합의 방식.
- TPO (Time Price Opportunity) — 시간 가격 기회. 이전 편에서 다룬, 시간을 알파벳으로 매겨 가격대를 표시하는 방식.
- UTC (Coordinated Universal Time) — 협정 세계시. 대다수 해외 거래소·데이터 공급자의 기준 시간.
- KST (Korea Standard Time) — 한국 표준시. UTC보다 9시간 빠르다.